Mengenal Akad-Akad Utama Keuangan Syariah: Dari Murabahah hingga Mudharabah dalam Kehidupan Sehari-hari
Pernah dengar istilah Murabahah, Mudharabah, atau Musyarakah saat ke bank syariah atau baca berita bisnis, tapi bingung artinya apa? Tenang, bahasa akad syariah sebenarnya sangat dekat dengan transaksi yang biasa kita lakukan sehari-hari. Yuk, bedah istilah-istilah populer ini dengan cara yang simpel dan gampang dipahami!
Saat bertransaksi di lembaga keuangan syariah—mulai dari simpanan di bank, pembiayaan kendaraan, hingga investasi equity crowdfunding—kamu pasti sering menemui istilah akad bahasa Arab.
Di dalam Ekonomi Syariah, akad adalah kesepakatan atau perjanjian tertulis antara dua pihak yang mengikat secara hukum Islam dan perundang-undangan. Akad inilah yang membedakan transaksi syariah dengan konvensional, memastikan tidak ada pihak yang dirugikan, transparan, dan bebas riba.
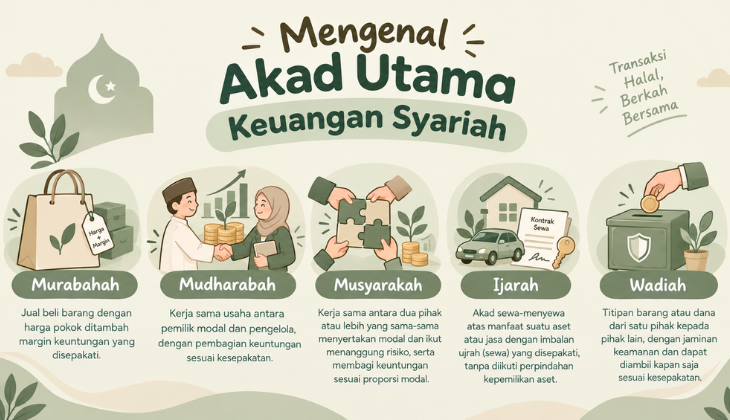
Supaya tidak lagi bingung, yuk kenali 5 akad keuangan syariah yang paling sering digunakan beserta contoh praktisnya sehari-hari!
- Akad Murabahah (Jual Beli dengan Margin Keuntungan)
- Konsep Sederhana: Akad jual beli barang di mana penjual memberi tahu harga pokok pembilinya dan menentukan jumlah keuntungan (margin) yang disepakati bersama pembeli.
- Cara Kerja: Pembeli tahu berapa modal awal penjual dan berapa untung yang diambil penjual. Pembayaran biasanya dilakukan secara mengangsur (kredit).
- Contoh Sehari-hari:
Kamu ingin beli laptop seharga Rp10.000.000 tapi belum punya tunai. Bank Syariah akan membelikan laptop tersebut dari toko seharga Rp10.000.000. Kemudian, bank menjualnya kepadamu seharga Rp11.000.000 (margin untung Rp1.000.000 disepakati). Kamu lalu mengangsur Rp11.000.000 tersebut selama 12 bulan.
- Akad Mudharabah (Kerja Sama Pemodal & Pengelola)
- Konsep Sederhana: Kemitraan usaha antara pemilik modal (Shahibul Maal) dan pengelola usaha (Mudharib).
- Cara Kerja: Keuntungan bisnis dibagi sesuai persentase kesepakatan (nisbah) di awal. Jika terjadi kerugian finansial murni (bukan akibat kelalaian pengelola), maka kerugian ditanggung oleh pemilik modal.
- Contoh Sehari-hari:
Kamu punya tabungan mudharabah di bank syariah. Kamu berlaku sebagai pemilik modal, dan bank bertindak sebagai pengelola modal untuk disalurkan ke bisnis produktif. Setiap bulan, keuntungan dari pengelolaan modal tersebut dibagi hasilkan ke rekening tabunganmu sesuai nisbah yang disepakati (misal: 70% bank, 30% nasabah).
- Akad Musyarakah (Kemitraan Patungan Modal)
- Konsep Sederhana: Kerja sama antara dua pihak atau lebih untuk menggabungkan modal dalam menjalankan satu usaha bersama.
- Cara Kerja: Semua pihak berkontribusi modal dan/atau tenaga. Keuntungan maupun kerugian ditanggung bersama secara proporsional sesuai porsi modal atau kesepakatan awal.
- Contoh Sehari-hari:
Kamu dan temanmu berencana membuka kedai kopi. Kamu menyetor modal Rp60 juta dan temanmu Rp40 juta. Kalian berdua mengelola kedai tersebut bersama-sama dan membagi hasilnya sesuai porsi investasi dan peran masing-masing.
- Akad Ijarah (Sewa-Menyewa / Jasa)
- Konsep Sederhana: Akad pemindahan hak guna (manfaat) atas suatu barang atau jasa dalam waktu tertentu dengan pembayaran sewa (ujrah), tanpa memindahkan kepemilikan barang tersebut.
- Cara Kerja: Kamu membayar atas manfaat barang yang kamu pakai atau jasa yang kamu terima.
- Contoh Sehari-hari:
Menyewa kos-kosan, menyewa mobil untuk jalan-jalan, atau membayar jasa pengacara/dokter. Di perbankan syariah, ada juga variasi Ijarah Muntahiya Bittamlik (IMBT), yaitu sewa barang yang di akhir masa sewa barangnya menjadi milik penyewa (seperti skema leasing rumah atau kendaraan).
- Akad Wadiah (Titipan Murni)
- Konsep Sederhana: Akad penitipan barang atau uang dari pemilik kepada penerima titipan untuk dijaga keamanannya.
- Cara Kerja: Penerima titipan wajib menjaga uang/barang tersebut dan menyerahkannya kembali kapan pun pemilik ingin mengambilnya.
- Contoh Sehari-hari:
Tabungan Wadiah di bank syariah atau layanan safe deposit box. Kamu menitipkan uangmu di bank untuk alasan keamanan dan kemudahan transaksi. Bank tidak menjanjikan bagi hasil, tetapi bisa memberikan bonus (athaya) secara sukarela tanpa diperjanjikan di awal.
Kesimpulan
Memahami akad-akad syariah sebenarnya tidak sulit jika kita melihat penerapannya langsung pada aktivitas ekonomi sehari-hari. Prinsip utamanya selalu bermuara pada kejelasan (transparansi), kesepakatan bersama, dan keadilan tanpa unsur penipuan atau pemerasan.
Ingin belajar lebih dalam bagaimana akad-akad ini dikembangkan menjadi produk bisnis digital, fintech, dan investasi modern? Semua dipelajari secara lengkap di Program Studi Ekonomi Syariah STEMBI Bandung!